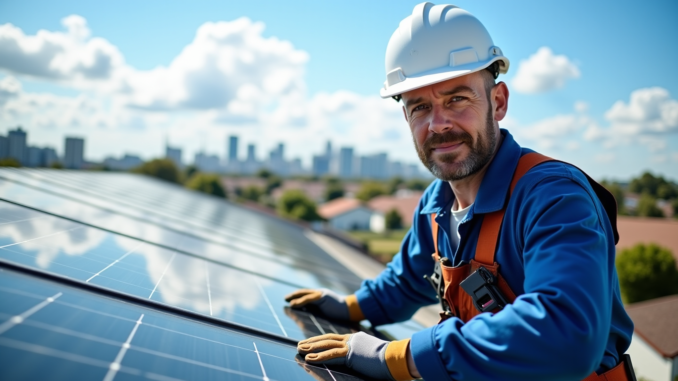
Les installations photovoltaïques représentent un secteur en pleine expansion où les enjeux techniques et financiers s’avèrent particulièrement élevés. Pour un installateur, poser des panneaux solaires implique de travailler en hauteur, d’intervenir sur la structure du bâtiment et de garantir l’étanchéité de la toiture. Face à ces responsabilités, disposer d’une decennale photovoltaique adaptée devient une nécessité absolue. Cette garantie protège à la fois le professionnel et ses clients contre les désordres qui pourraient survenir pendant dix ans après la réception des travaux.
Comprendre pourquoi cette assurance s’impose comme indispensable aux installateurs permet de saisir les risques réels du métier et les conséquences d’une absence de couverture. Au-delà de l’obligation légale, la décennale photovoltaïque constitue un outil de sécurisation financière et de crédibilité professionnelle dans un marché où la confiance des clients reste déterminante.
Une obligation légale qui engage la responsabilité du professionnel
Depuis la loi Spinetta de 1978, tout constructeur doit souscrire une assurance décennale avant l’ouverture d’un chantier. Cette obligation s’applique pleinement aux installateurs de panneaux photovoltaïques dès lors que leurs travaux touchent à la structure du bâtiment ou compromettent son étanchéité. La pose en toiture, qu’elle soit réalisée en intégration au bâti ou en surimposition, modifie l’enveloppe de la construction et engage donc la responsabilité décennale du professionnel.
Le non-respect de cette obligation expose l’installateur à des sanctions pénales pouvant atteindre six mois d’emprisonnement et 75 000 euros d’amende. Sur le plan civil, l’absence d’assurance décennale rend le professionnel personnellement responsable de tous les dommages constatés pendant dix ans. Un sinistre lié à une infiltration d’eau ou à un décrochage de panneaux peut générer des coûts de réparation considérables, susceptibles de mettre en péril la pérennité financière de l’entreprise.
Les clients disposent désormais d’un niveau d’information élevé et vérifient systématiquement la validité de l’assurance décennale avant de signer un devis. Présenter une attestation en cours de validité rassure le maître d’ouvrage et facilite la conclusion du contrat. À l’inverse, un installateur non assuré perd immédiatement toute crédibilité et s’expose à des poursuites judiciaires en cas de litige.
Les risques spécifiques liés à l’installation photovoltaïque
Installer des panneaux solaires ne se limite pas à fixer des modules sur une toiture. Cette activité implique de percer la couverture, de poser des rails de fixation, de garantir l’étanchéité autour des points d’ancrage et d’assurer le raccordement électrique. Chaque étape comporte des risques techniques susceptibles de provoquer des désordres graves.
Les infiltrations d’eau constituent le sinistre le plus fréquent. Une mauvaise étanchéité au niveau des fixations ou un défaut de pose des éléments de couverture peut entraîner des dégâts importants à l’intérieur du bâtiment : dégradation de l’isolation, moisissures, détérioration des plafonds et des cloisons. Ces dommages relèvent de la garantie décennale dès lors qu’ils affectent la solidité de l’ouvrage ou le rendent impropre à sa destination.
Le décrochage des panneaux représente un autre risque majeur. Une fixation insuffisante ou inadaptée à la structure porteuse peut provoquer la chute des modules lors d’intempéries. Les conséquences vont au-delà de la simple perte matérielle : un panneau qui se détache peut blesser des occupants, endommager des véhicules ou causer des dégâts sur les propriétés voisines.
Les problèmes électriques liés au raccordement ou à la protection des circuits constituent également une source de sinistres. Un défaut d’installation peut entraîner un dysfonctionnement du système, voire un incendie. La responsabilité de l’installateur se trouve alors engagée si le défaut provient d’une erreur de conception ou de mise en œuvre.
La difficulté d’obtenir une couverture adaptée sur le marché
Le secteur photovoltaïque est considéré comme une activité à haut risque par les assureurs. Cette perception s’explique par la sinistralité élevée observée dans les premières années de développement du marché, notamment en raison de techniques de pose encore mal maîtrisées et de matériaux dont la qualité variait fortement. Les compagnies d’assurance se montrent donc sélectives et imposent des conditions strictes pour accepter de couvrir cette activité.
Nombreux sont les installateurs qui découvrent, au moment de demander une attestation, que leur contrat décennale généraliste ne couvre pas le photovoltaïque. Une assurance décennale classique destinée aux couvreurs ou aux électriciens n’inclut pas automatiquement la pose de panneaux solaires. Il faut que l’activité photovoltaïque soit explicitement mentionnée dans le contrat pour que la garantie s’applique.
Les assureurs exigent souvent des garanties supplémentaires avant d’accepter un dossier : formation spécifique aux techniques photovoltaïques, expérience préalable dans le domaine, respect de normes techniques précises, utilisation de matériaux certifiés. Certains refusent purement et simplement de couvrir les installateurs débutants ou ceux qui ne présentent pas de références solides. Cette sélectivité rend l’accès à l’assurance plus complexe et plus coûteux.
Le coût de l’assurance décennale photovoltaïque et ses déterminants
Le montant de la prime d’assurance décennale pour les installateurs photovoltaïques varie considérablement selon plusieurs critères. Le chiffre d’affaires prévisionnel constitue le premier élément de calcul : plus le volume d’activité est élevé, plus la prime augmente. Les assureurs appliquent généralement un pourcentage du chiffre d’affaires, qui peut osciller entre 3 % et 8 % selon le profil de risque.
L’expérience du professionnel joue un rôle déterminant. Un installateur débutant paiera une prime plus élevée qu’un artisan disposant de plusieurs années d’activité sans sinistre. L’historique de sinistralité influence directement le tarif : un professionnel ayant connu plusieurs sinistres verra sa prime augmenter ou se verra refuser le renouvellement de son contrat.
Le type de pose réalisé impacte également le coût. L’intégration au bâti, plus technique et plus risquée en termes d’étanchéité, génère des primes supérieures à la surimposition. Les installations au sol, moins exposées aux risques d’infiltration, peuvent bénéficier de tarifs plus avantageux.
Les qualifications détenues par l’installateur permettent parfois d’obtenir des conditions tarifaires plus favorables. Les certifications professionnelles attestent d’un niveau de compétence reconnu et rassurent les assureurs. Elles ne garantissent toutefois pas automatiquement une couverture décennale, mais facilitent l’acceptation du dossier.
Les garanties complémentaires à considérer pour une protection complète
La garantie décennale ne couvre que les dommages graves affectant la solidité ou l’habitabilité du bâtiment. D’autres types de sinistres, moins graves mais néanmoins coûteux, ne relèvent pas de cette garantie. Il convient donc de compléter la couverture par d’autres assurances pour sécuriser pleinement l’activité.
La responsabilité civile professionnelle couvre les dommages causés à des tiers pendant l’exécution des travaux ou après la réception, dès lors qu’ils ne relèvent pas de la garantie décennale. Elle intervient par exemple en cas de bris de matériel, de dégradations accidentelles ou de préjudices corporels survenus sur le chantier.
La garantie de parfait achèvement oblige l’installateur à réparer tous les désordres signalés par le client dans l’année suivant la réception des travaux. Cette garantie s’applique aux défauts de conformité et aux malfaçons apparentes qui n’entrent pas dans le champ de la décennale.
L’assurance dommages-ouvrage, souscrite par le maître d’ouvrage, permet de financer immédiatement les réparations sans attendre l’issue d’une procédure judiciaire. Bien que facultative pour les particuliers, elle devient obligatoire pour les professionnels qui font construire ou réaliser des travaux de gros œuvre. Certains installateurs proposent à leurs clients de souscrire cette garantie pour faciliter la gestion des éventuels sinistres.
L’intégration de solutions innovantes comme les volets roulants solaires dans les projets d’installation photovoltaïque élargit le champ des compétences requises et nécessite une vérification attentive des garanties applicables à ces équipements complémentaires.
Comment choisir son assureur et négocier son contrat
Face à la difficulté de trouver une assurance décennale photovoltaïque, il devient essentiel de comparer plusieurs offres et de bien comprendre les conditions de chaque contrat. Tous les assureurs ne proposent pas les mêmes garanties ni les mêmes exclusions. Certains limitent leur couverture à certains types de pose, excluent les installations de grande puissance ou imposent des franchises élevées.
Lire attentivement les clauses du contrat permet d’éviter les mauvaises surprises. Les exclusions de garantie doivent être clairement identifiées : certains contrats excluent les dommages liés à des matériaux non certifiés, à des techniques de pose non conformes aux normes ou à des interventions réalisées sans respect des règles de l’art. Vérifier que l’activité photovoltaïque est explicitement mentionnée reste indispensable.
Faire appel à un courtier spécialisé dans les assurances du bâtiment facilite la recherche et permet d’accéder à des offres adaptées. Le courtier connaît les assureurs qui acceptent de couvrir le photovoltaïque et peut négocier des conditions tarifaires plus avantageuses. Il accompagne également l’installateur dans la constitution du dossier et dans la mise en conformité avec les exigences des compagnies.
Présenter un dossier solide augmente les chances d’obtenir une couverture à un tarif raisonnable. Fournir des références de chantiers réalisés, des attestations de formation, des certifications de matériaux et des documents prouvant le respect des normes techniques rassure l’assureur. Démontrer une démarche qualité et une maîtrise des risques réduit la perception du danger et favorise l’acceptation du dossier.
Les conséquences d’une absence d’assurance décennale sur l’activité
Exercer sans assurance décennale expose l’installateur à des risques financiers majeurs. En cas de sinistre, il devra assumer personnellement l’intégralité des coûts de réparation, qui peuvent atteindre plusieurs dizaines de milliers d’euros selon la gravité des dommages. Une infiltration d’eau non traitée peut nécessiter la réfection complète de la toiture, le remplacement de l’isolation et la réparation des dégâts intérieurs.
Sur le plan commercial, l’absence d’attestation décennale constitue un frein majeur au développement de l’activité. Les clients particuliers refusent de signer un contrat sans garantie, et les entreprises générales ou les promoteurs immobiliers excluent systématiquement les sous-traitants non assurés. Cette situation limite les opportunités de chantiers et empêche l’installateur de répondre à des appels d’offres.
Les organismes de financement et les dispositifs d’aide publique conditionnent souvent leur intervention à la présentation d’une attestation décennale valide. Un client qui souhaite bénéficier d’un prêt à taux bonifié ou d’une subvention pour l’installation de panneaux solaires doit fournir la preuve que l’installateur est bien assuré. Sans cette garantie, le dossier de financement reste incomplet et le projet ne peut aboutir.
La réputation professionnelle se trouve également affectée. Dans un secteur où les avis clients circulent rapidement, un installateur non assuré voit sa crédibilité mise en cause. Les plateformes de mise en relation et les réseaux de professionnels exigent la présentation d’une attestation décennale pour référencer un artisan. L’absence de cette garantie exclut de facto le professionnel de nombreux circuits de prescription.
Sécuriser son activité pour exercer durablement
Souscrire une assurance décennale photovoltaïque ne constitue pas une simple formalité administrative, mais une démarche indispensable pour exercer sereinement et durablement. Cette garantie protège le professionnel contre les conséquences financières des sinistres, rassure les clients et ouvre l’accès à un marché en pleine croissance. Face aux exigences des assureurs et à la complexité des contrats, prendre le temps de comparer les offres et de vérifier les garanties réellement couvertes permet d’éviter les mauvaises surprises. L’investissement dans une couverture adaptée représente un gage de professionnalisme et de pérennité pour tout installateur engagé dans le secteur photovoltaïque.
Questions fréquentes
Quels types de travaux photovoltaïques sont couverts par la garantie décennale ?
La garantie décennale couvre les installations qui modifient la structure du bâtiment ou son étanchéité, notamment la pose en toiture en intégration au bâti ou en surimposition. Les installations au sol peuvent également être couvertes selon les contrats. Les travaux de raccordement électrique entrent dans le champ de la garantie lorsqu’ils sont indissociables de l’installation.
Un électricien ou un couvreur peut-il installer des panneaux solaires avec son assurance décennale actuelle ?
Non, sauf si l’activité photovoltaïque est explicitement mentionnée dans le contrat d’assurance. Une décennale généraliste pour couvreur ou électricien ne couvre pas automatiquement la pose de panneaux solaires. Il faut demander une extension de garantie ou souscrire un contrat spécifique pour cette activité.
Combien de temps faut-il pour obtenir une attestation décennale photovoltaïque ?
Le délai varie selon les assureurs et la complexité du dossier. Un professionnel expérimenté avec un dossier complet peut obtenir une attestation en quelques jours. Pour un installateur débutant, le processus peut prendre plusieurs semaines, le temps que l’assureur évalue les risques et valide les garanties demandées.
Que se passe-t-il si un sinistre survient après la fin du contrat décennale ?
La garantie décennale fonctionne en base « réclamation faite pendant la durée du contrat » ou « fait dommageable pendant la durée du contrat », selon les contrats. Il est essentiel de vérifier la clause applicable. Dans tous les cas, la garantie couvre les dommages survenus pendant les dix ans suivant la réception des travaux, même si le contrat d’assurance n’est plus en cours, à condition que le sinistre soit déclaré dans les délais légaux.
Poster un Commentaire
Vous devez vous connecter pour publier un commentaire.